Ещё недавно оплата покупки означала поход в магазин, наличные или карту и ввод ПИН-кода. Сегодня достаточно приложить телефон к терминалу, навести камеру на QR-код или подтвердить платёж отпечатком пальца. Новые платежные сервисы меняют не только способ расчёта, но и сам опыт потребителей: покупки становятся быстрее, понятнее и персональнее. Разберёмся, что именно меняется и как извлечь из этого максимум пользы.
Что относится к новым платежным сервисам
Под этим понятием обычно объединяют несколько направлений:
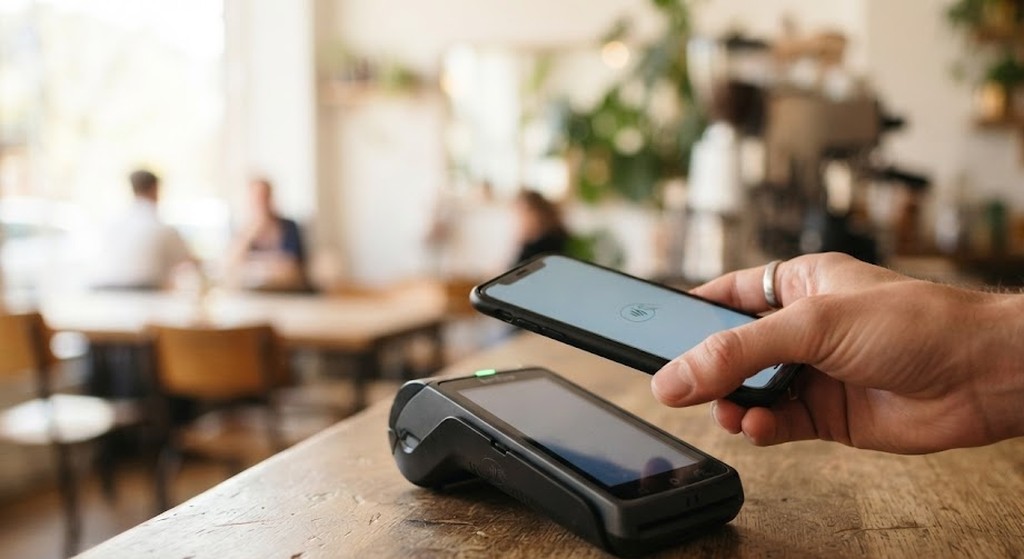
- Бесконтактная оплата смартфоном, часами, браслетом или кольцом.
- Платежи по QR-коду, которые работают и в магазинах, и в интернете.
- Быстрые переводы между людьми по номеру телефона.
- Цифровые кошельки, где хранятся карты, бонусы и проездные.
- Оплата по биометрии: лицо, отпечаток пальца, голос.
- Сервисы «купи сейчас, заплати позже» и оплата частями.
Общая черта всех этих решений: платёж перестаёт быть отдельным действием и встраивается в привычный сценарий покупки.
Скорость и удобство: оплата без лишних шагов
Главное изменение, которое замечает покупатель, это время. Бесконтактный расчёт занимает пару секунд, а в интернете можно оплатить заказ одним касанием, без ввода номера карты и срока действия. Для потребителя это означает меньше очередей, меньше брошенных корзин и меньше раздражения.
Меняется и сама логика «кошелька». Пластиковая карта становится запасным вариантом, а основным инструментом оказывается смартфон. Вместе с картами в нём хранятся скидочные программы, билеты и электронные чеки, поэтому не нужно носить с собой стопку пластика и бумаги.
Безопасность: больше защиты при меньшем количестве действий
Часто кажется, что чем быстрее платёж, тем он рискованнее. На практике современные сервисы устроены наоборот. При оплате через цифровой кошелёк используется токенизация: вместо реального номера карты продавцу передаётся одноразовый или привязанный к устройству код. Даже если данные утекут из магазина, воспользоваться ими будет почти невозможно.
Дополнительные уровни защиты:
- подтверждение платежа биометрией или кодом разблокировки устройства;
- мгновенные уведомления о каждой операции;
- возможность в пару нажатий заблокировать карту в приложении;
- лимиты на суммы и типы операций, которые пользователь задаёт сам.
Потребитель получает контроль над своими деньгами в реальном времени, а не узнаёт о проблеме из выписки через месяц.
Персонализация, бонусы и осознанные траты
Когда платежи проходят через единое приложение, у человека появляется наглядная картина расходов. Сервисы автоматически раскладывают траты по категориям, показывают, сколько ушло на продукты, транспорт или развлечения, и помогают ставить цели накопления.
Одновременно развиваются программы лояльности. Кэшбэк, баллы и персональные предложения подтягиваются автоматически, без предъявления карточек на кассе. Для покупателя это удобно, но важно помнить: выгода реальна, только если вы считаете итоговую цену, а не гонитесь за процентами возврата.
Стирание границы между онлайн и офлайн
Раньше оплата в магазине и оплата в интернете были двумя разными мирами. Сейчас они сближаются: одна и та же карта в телефоне работает на кассе, в приложении такси и в интернет-магазине. О том, как граница между виртуальным и обычным платежом исчезает, мы подробнее писали в отдельном материале.
Для потребителя это означает единый опыт: один способ оплаты, одна история операций, один набор настроек безопасности. Исчезает необходимость заводить отдельные платёжные средства под разные ситуации.
Какие риски остаются
Новые технологии не отменяют бдительности. Основные риски связаны не со сбоями систем, а с человеческим фактором:
- Фишинг: поддельные страницы оплаты и сообщения «от банка» со ссылками.
- Социальная инженерия: звонки с просьбой назвать код из сообщения.
- Потеря устройства без установленной блокировки экрана.
- Импульсные траты: когда платить так легко, что перестаёшь замечать суммы.
- Рассрочка без расчёта: несколько небольших платежей складываются в ощутимую нагрузку на бюджет.
Практические советы потребителю
- Включите блокировку экрана и биометрию на смартфоне: это основа защиты любого цифрового кошелька.
- Никому не сообщайте коды из сообщений и данные карты, даже если звонящий представляется сотрудником банка.
- Скачивайте приложения только из официальных магазинов и проверяйте разработчика.
- Настройте уведомления обо всех операциях, чтобы сразу замечать подозрительные списания.
- Задайте лимиты на разовые платежи и переводы в приложении банка.
- Раз в месяц просматривайте аналитику расходов: это быстро показывает, куда уходят деньги.
- Перед рассрочкой считайте общую нагрузку: сложите все регулярные платежи и сравните с доходом.
- Проверяйте адрес сайта перед вводом платёжных данных и избегайте переходов по ссылкам из рассылок.
Что будет дальше
Платежи продолжат становиться «невидимыми»: автоматическая оплата парковки, подписок, поездок и доставки происходит без участия человека, пока он сам не решит иначе. Вероятно, вырастет роль биометрии и носимых устройств, а переводы между людьми станут почти мгновенными в любое время суток. Выиграют те потребители, которые научатся управлять этими возможностями, а не просто пользоваться ими по умолчанию.
Вывод
Новые платежные сервисы делают покупки быстрее, безопаснее и прозрачнее, но требуют осознанного отношения. Настройте защиту устройства, следите за уведомлениями, используйте аналитику трат и не поддавайтесь соблазну платить «не глядя». Тогда удобство технологий будет работать на ваш бюджет, а не против него.